Domain hubwerke.de kaufen?
Wir ziehen mit dem Projekt
hubwerke.de um.
Sind Sie am Kauf der Domain
hubwerke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hubwerke.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Steinberg, Seilzug + Werkstattkran, Ladekran elektrisch 12 V Seilzug 100 W Pickup-Kran 800 kg Kran Seilwinde 360°Kompakt, flexibel, leistungsstark! Der Ladekran von Steinberg Systems ist die Lösung für Ihren Pickup oder Sprinter, wenn Sie schwere Lasten auf Ihre Ladefläche heben möchten. Im zusammengeklappten Zustand nimmt er nur sehr wenig Platz auf dem Fahrzeug ein, und mit dem ausgefahrenen Hebearm haben Sie alle Möglichkeiten, Ihr Fahrzeug zu beladen. Der Ladekran bietet dank des leistungsstarken 12 V Kabelzugs, der mit 1000 W ordentlich Power hat, eine hervorragende Hebeleistung.495,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Seilzug + Werkstattkran, Pickup Kran Ladekran bis 1770mm 500kg 360° Seilwinde BodenmontageMit dem Pickup-Kran von Wiltec gelingen Be- und Entladearbeiten im Handumdrehen. Dank seiner maximalen Traglast von 500 kg ist er ein praktischer Helfer, wenn Hebearbeiten anstehen. Damit sich der Kran optimal bewegen kann, ist er mit einem 360°-Drehkranz samt Kugellager sowie Schraubarretierung ausgestattet. So lassen sich Ladungen nicht nur anheben, sondern der Kran lässt sich im beladenen Zustand auch schwenken. Der Standfuss des Krans verfügt über vorgebohrte Löcher, damit er am Untergrund befestigt werden kann und einen sicheren Halt hat. Durch die Befestigung am Boden kann der Kran nicht umkippen; er kann beispielsweise auf der Ladefläche eines Pickups montiert werden. Hierbei erleichtert die Seilwinde nicht nur das Lastenheben, sondern ermöglicht auch eine Aufnahme von Lasten direkt vom Boden. Wird der Kran mit einer Last von 500 kg beladen, kann er die Ladung im ausgefahrenen Zustand in eine Höhe von 260 bis 1560 mm heben und liegt der Auslegerbereich bei 1056 mm. Mit 250 kg Beladung erreicht er eine Höhe von 0 bis 1770 mm und einen Auslegerbereich von 1430 mm. Höhe bei 500 kg: 260–1560 mm Höhe bei 125/250 kg: 0–1770 mm Auslegerbereich bei 500 kg: 1056 mm Auslegerbereich bei 125/250 kg: 1430 mm.248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MSW, Seilzug + Werkstattkran, Seilzug Elektrische Laufkatze Kran Winde Seilwinde Seilhebezug 990Kg Procat 1200Der Trolley mit elektrischem Seilzug von MSW eignet sich besonders für den Einsatz in grossen Lagerräumen oder geschlossenen Räumen, aber auch im Freien. Dank des schnellen Gleitschassis mit 13 m/min können Sie mit dem Trolley auch entlang gebogener Strecken Lasten transportieren, solange der Kurvenradius mindestens 1 m beträgt. Der elektrische Seilzug arbeitet mit einem 12 m langen, stabilen Stahlseil mit einer Zugkraft von 600 kg. Das aus CK45 gefertigte Seil ist verdrehfest, verschleissfest und daher besonders langlebig. Durch die Verwendung der Rolle erhöht sich die Zugkraft auf 990 kg. Die Hubhöhe beträgt dann 6 m, und die Hubgeschwindigkeit wird von 8 m/min auf 4 m/min halbiert.339,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MSW, Seilzug + Werkstattkran, Laufkatze Procat 500 kg elektrisch Seilzug Kran Winde Seilwinde Seilhebezug 900 WSuchen Sie einen sehr stabilen und zuverlässigen Wagen für Ihr Lager? Dann haben wir die richtige Lösung für Sie – den erschwinglichen Procat 500 Wagen mit elektrischem Kabelzug von MSW. Der professionelle Wagen wurde für die Bedürfnisse des Fachhandels entwickelt und eignet sich besonders gut für den Einsatz in grossen Lagerräumen oder geschlossenen Räumen.241,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
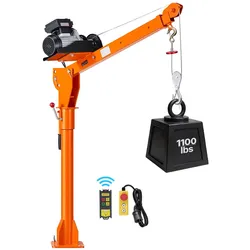
VEVOR Pickup Kran mit 499kg Tragkraft, Ladekran mit PA800 Elektrischer Seilwinde, Hebekran mit Verstellbarem Teleskopausleger 360° Drehkranz & Fernbedienung, Hebezeug für Bauindustrie ForstwirtschaftVEVOR Pickup Kran mit 499kg Tragkraft, Ladekran mit PA800 Elektrischer Seilwinde, Hebekran mit Verstellbarem Teleskopausleger 360° Drehkranz & Fernbedienung, Hebezeug für Bauindustrie Forstwirtschaft Hochleistungsfähiger verzinkter Stahl 360°-Drehung Verstärkte dickwandige Rohre Faltbare Aufbewahrung Einsatzmöglichkeiten in mehreren Szenen Zweimodus-Hebefunktion Rotationswegbereich: 45,3–59 Zoll / 1150–1500 mm,Hauptmaterial: Kohlenstoffstahl,Auslegerbereich: 45,67–65,35 Zoll / 1160–1660 mm,Nettogewicht: 106,70 lbs / 48,4 kg,Tragfähigkeit: 1100 lbs / 499 kg,Artikelmodellnummer: HZ-09,Auslegerhöhenbereich: 46,5–82,7 Zoll / 1180–2100 mm,Produktabmessungen (maximale Größe): 65,35 x 8,27 x 50,79 Zoll / 1660 x 210 x 1290 mm417,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Pickup Kran mit 998kg Tragkraft, Ladekran mit Elektrischer Seilwinde, Hebekran mit Verstellbarem Teleskopausleger 360° Drehkranz & Fernbedienung, Stahl-Hebezeug für Bauindustrie ForstwirtschaftVEVOR Pickup Kran mit 998kg Tragkraft, Ladekran mit Elektrischer Seilwinde, Hebekran mit Verstellbarem Teleskopausleger 360° Drehkranz & Fernbedienung, Stahl-Hebezeug für Bauindustrie Forstwirtschaft Hochleistungsfähiger verzinkter Stahl 360°-Drehung Verstärkte dickwandige Rohre Faltbare Aufbewahrung Einsatzmöglichkeiten in mehreren Szenen Zweimodus-Hebefunktion Rotationswegbereich: 48,4–59,8 Zoll / 1230–1520 mm,Hauptmaterial: Kohlenstoffstahl,Auslegerbereich: 48,8–67,7 Zoll / 1240–1720 mm,Nettogewicht: 196,76 lbs / 89,25 kg,Tragfähigkeit: 2200 lbs / 998 kg,Artikelmodellnummer: HZ-10,Auslegerhöhenbereich: 48–84,6 Zoll / 1220–2200 mm,Produktabmessungen (maximale Größe): 67,72 x 9,84 x 57,48 Zoll / 1720 x 250 x 1460 mm670,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steinberg, Seilzug + Werkstattkran, Ladekran elektrisch 12 V Seilzug 100 W Pickup-Kran 800 kg Kran Seilwinde 360°Kompakt, flexibel, leistungsstark! Der Ladekran von Steinberg Systems ist die Lösung für Ihren Pickup oder Sprinter, wenn Sie schwere Lasten auf Ihre Ladefläche heben möchten. Im zusammengeklappten Zustand nimmt er nur sehr wenig Platz auf dem Fahrzeug ein, und mit dem ausgefahrenen Hebearm haben Sie alle Möglichkeiten, Ihr Fahrzeug zu beladen. Der Ladekran bietet dank des leistungsstarken 12 V Kabelzugs, der mit 1000 W ordentlich Power hat, eine hervorragende Hebeleistung.495,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Seilzug + Werkstattkran, Pickup Kran Ladekran bis 1770mm 500kg 360° Seilwinde BodenmontageMit dem Pickup-Kran von Wiltec gelingen Be- und Entladearbeiten im Handumdrehen. Dank seiner maximalen Traglast von 500 kg ist er ein praktischer Helfer, wenn Hebearbeiten anstehen. Damit sich der Kran optimal bewegen kann, ist er mit einem 360°-Drehkranz samt Kugellager sowie Schraubarretierung ausgestattet. So lassen sich Ladungen nicht nur anheben, sondern der Kran lässt sich im beladenen Zustand auch schwenken. Der Standfuss des Krans verfügt über vorgebohrte Löcher, damit er am Untergrund befestigt werden kann und einen sicheren Halt hat. Durch die Befestigung am Boden kann der Kran nicht umkippen; er kann beispielsweise auf der Ladefläche eines Pickups montiert werden. Hierbei erleichtert die Seilwinde nicht nur das Lastenheben, sondern ermöglicht auch eine Aufnahme von Lasten direkt vom Boden. Wird der Kran mit einer Last von 500 kg beladen, kann er die Ladung im ausgefahrenen Zustand in eine Höhe von 260 bis 1560 mm heben und liegt der Auslegerbereich bei 1056 mm. Mit 250 kg Beladung erreicht er eine Höhe von 0 bis 1770 mm und einen Auslegerbereich von 1430 mm. Höhe bei 500 kg: 260–1560 mm Höhe bei 125/250 kg: 0–1770 mm Auslegerbereich bei 500 kg: 1056 mm Auslegerbereich bei 125/250 kg: 1430 mm.248,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Ähnliche Suchbegriffe für Aufwendungen
-
MSW, Seilzug + Werkstattkran, Seilzug Elektrische Laufkatze Kran Winde Seilwinde Seilhebezug 990Kg Procat 1200Der Trolley mit elektrischem Seilzug von MSW eignet sich besonders für den Einsatz in grossen Lagerräumen oder geschlossenen Räumen, aber auch im Freien. Dank des schnellen Gleitschassis mit 13 m/min können Sie mit dem Trolley auch entlang gebogener Strecken Lasten transportieren, solange der Kurvenradius mindestens 1 m beträgt. Der elektrische Seilzug arbeitet mit einem 12 m langen, stabilen Stahlseil mit einer Zugkraft von 600 kg. Das aus CK45 gefertigte Seil ist verdrehfest, verschleissfest und daher besonders langlebig. Durch die Verwendung der Rolle erhöht sich die Zugkraft auf 990 kg. Die Hubhöhe beträgt dann 6 m, und die Hubgeschwindigkeit wird von 8 m/min auf 4 m/min halbiert.339,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MSW, Seilzug + Werkstattkran, Laufkatze Procat 500 kg elektrisch Seilzug Kran Winde Seilwinde Seilhebezug 900 WSuchen Sie einen sehr stabilen und zuverlässigen Wagen für Ihr Lager? Dann haben wir die richtige Lösung für Sie – den erschwinglichen Procat 500 Wagen mit elektrischem Kabelzug von MSW. Der professionelle Wagen wurde für die Bedürfnisse des Fachhandels entwickelt und eignet sich besonders gut für den Einsatz in grossen Lagerräumen oder geschlossenen Räumen.241,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.